[História] Como é que fui parar ao ficheiro do Banco de Portugal e fiquei interdito bancário (durante alguns dias)?
Há alguns dias, um conhecido teve a desagradável surpresa de descobrir, enquanto pedia um crédito ao seu banco, que estava no ficheiro do Banco de Portugal. Aproveito para vos contar a desventura que me aconteceu há alguns anos.
Estamos em julho de 2014 e estou de férias (algo raro na altura) em Chamonix. Estou mesmo no meio de um “estágio Montblanc“. Nesse dia, as condições meteorológicas não permitem uma saída longa com o guia, é “descanso”. Preparamo-nos na mesma para fazer uma pequena caminhada e é no momento em que vamos partir que recebo uma chamada.
É o meu gestor de conta profissional (tenho uma conta pessoal e uma profissional em dois bancos diferentes). Fico surpreendido porque raramente falamos e não há razão aparente para ele me ligar. Ele explica-me que recebeu um alerta a indicar que estou “no ficheiro do Banco de Portugal” e, portanto, interdito bancário!
Uau, fico estupefacto com a notícia. Infelizmente, ele não me pode dar nenhuma informação adicional, não tive nenhum incidente bancário do lado dele, ele apenas recebeu o alerta. Tenho de contactar o Banco de Portugal.
Esta notícia parece-me suficientemente grave para abandonar a ideia de sair: os meus dois companheiros irão, portanto, escalar o quilómetro vertical sem mim.
Ligo então para o Banco de Portugal e, rapidamente, falo com uma interlocutora competente.
Primeira má notícia: ela diz-me que não me pode dar nenhuma informação pessoal por telefone : é necessário deslocar-se a uma sucursal do Banco de Portugal. Nota: recentemente, é preciso marcar uma entrevista por telefone antes de ir à sucursal, ou escrever um email para uma sucursal e receber as informações por email.
Ela diz-me quese pode ser interdito bancário por duas razões:
- Ou porque se emitiu um cheque sem provisão (os famosos cheques sem fundos)
- Ou porque se entrou em incumprimento num reembolso de um crédito :
- Pode ser um crédito a que se subscreveu
- Ou (e isto é infelizmente frequente) um crédito que alguém subscreveu em nosso nome usando a nossa identidade
Por fim, ela explica-me que as consequências de ser interdito bancário são duplas:
- Deixa de ser permitido emitir cheques (aliás, é preciso entregar os cheques ao banco)
- Deixa de ser permitido contrair um empréstimo
Nesta fase, nada de impeditivo para mim: raramente uso o meu livro de cheques e não tenho planos de endividamento no horizonte.
A hipótese do cheque sem provisão
Tenho a sorte de, na altura, ganhar bastante bem a vida e de ser suficientemente organizado para nunca ter um saldo negativo.
No entanto, mudei de banco recentemente e não é completamente impossível que me tenha esquecido de um cheque que não tenha sido descontado antes do encerramento da conta.
Como estou de férias, não tenho os meus talões de cheques à mão para verificar.
Contacto, então, o meu antigo banco e consigo falar com o meu antigo conselheiro, a quem explico a situação. Ele responde-me rapidamente que o problema não vem daí e que “obviamente que o teria contactado se fosse esse o caso”.
Considero isto uma má notícia, teria preferido que o problema viesse daí.
A hipótese do crédito não pago
É aqui que o meu coração começa a acelerar.
Não tenho nenhum crédito em curso, portanto não tenho nada para pagar.
Por outro lado, há alguns meses, perdi o meu documento de identificação : impossível encontrá-lo novamente. Poderia muito bem ter sido usado por alguém mal-intencionado para usurpar a minha identidade e contrair créditos ao consumo em meu nome…
Vêm-me então à cabeça reportagens de pessoas enredadas em situações kafkianas, a receber dezenas de cartas de intimação a exigir o reembolso de créditos que nunca pediram… Pessoas casadas com desconhecidos sem o saberem porque alguém lhes roubou a certidão de nascimento.
Estou então no fim da minha vida e começo a ver como me organizar para apanhar o comboio para me dirigir à sucursal mais próxima do Banco de França.
A reviravolta
Quando desligo de uma conversa telefónica com Anh, recebo uma mensagem no meu gravador de chamadas.
É o meu antigo conselheiro bancário!
Após verificação: houve realmente um cheque sem cobertura da minha parte!
Ahaha, vocês não imaginam que alívio pode proporcionar saber que se passou um cheque sem fundos!
Ligo novamente para o conselheiro imediatamente, que me explica o procedimento. Dado que a minha conta já não existe, foi fechada, ele vai enviar-me um RIB para o qual devo fazer uma transferência do valor do cheque. Assim que receber a transferência, serei retirado do ficheiro do Banco de França (sem deixar rasto) e deixarei de estar interdito bancário! Isso ficará resolvido alguns dias depois.
Graças ao valor do cheque (234 €), identifico facilmente quem era o destinatário: trata-se da empresa de serviços domésticos que fazia a limpeza em nossa casa. Contacto-os a explicar a situação e que poderão voltar a apresentar o meu cheque, que foi recusado, dentro de alguns dias. O meu interlocutor não está a par, mas vai transmitir ao departamento de contabilidade.
Epílogo
Esta aventura não tem consequências para mim, fico a salvo com 2 ou 3 horas de stress, uma caminhada falhada e alguns dias no ficheiro de interdições bancárias.
Em retrospetiva, devo um grande obrigado ao meu conselheiro profissional que teve a presença de espírito (e o profissionalismo) de me avisar. Sem ele, poderia ter ficado muito tempo interdito bancário sem saber e dar por isso no pior momento, alguns anos mais tarde, quando fossemos pedir um crédito para comprar o nosso apartamento para arrendar.
E para manter um pouco de mistério nesta história, recebo um ano mais tarde uma chamada do meu antigo banco.
Explicam-me que a minha provisão de 234 € não foi reclamada e pedem-me o meu RIB para ma devolverem.
Por outras palavras: o meu cheque sem cobertura nunca foi reapresentado e, portanto, nunca será descontado…
Alguns conselhos
Mesmo que esta aventura tenha terminado rapidamente, tirei alguns ensinamentos:
- Usar o livro de cheques o menos possível: mesmo que não se tenham dificuldades financeiras no fim do mês, é bastante fácil esquecer um cheque. O mais simples é não o usar. Nos dias de hoje, é muito raro estar numa situação em que é o único meio de pagamento. No meu caso, já nem tenho livro de cheques.
- Se receber cartas de cobrança de entidades de crédito ao consumo como Cofinoga, Cofidis ou Sofinco, ou ainda cartas de notificação de oficiais de justiça, é um grande alerta. Não leve isto na brincadeira pensando que são tentativas de fraude. Há fortes probabilidades de ser vítima de usurpação de identidade. Não leve isto na brincadeira, contacte as entidades para saber mais (ligando para os seus números oficiais, indicados no seu site oficial, pergunte se tem algum processo nelas) e vá apresentar queixa na esquadra se isso se confirmar.
- Assim que perder um documento de identificação (cartão de cidadão, carta de condução ou passaporte, mesmo que talvez o tenha perdido em casa), vá à esquadra para declarar a perda do seu documento.
- Os processos que envia quando procura arrendar um apartamento são particularmente sensíveis. Cópia do documento de identificação, recibo de vencimento, comprovativo de morada, … tudo o que é necessário para usurpar a sua identidade. Uma boa prática consiste em inserir em cada documento uma marca de água que permita identificar o destinatário do processo (“Processo senhorio X”, por exemplo). Isto pode dissuadir fortemente uma pessoa mal-intencionada. Se não for o caso, poderá identificar facilmente quem usurpou a sua identidade ao recuperar os documentos usados no pedido de crédito.
O que fazer em caso de ficha de incidentes na sequência de uma usurpação de identidade?
- Apresento queixa o mais rapidamente possível numa esquadra de polícia ou posto da GNR. É possível apresentar uma queixa online. Para que seja registada como queixa, tenho de assinar esta declaração numa unidade da GNR ou num serviço de polícia à minha escolha.
- Aviso todos os bancos onde sou cliente(a)
- Escrevo à sucursal (coordenadas em mesquestionsdargent.fr, o site do Banco de França) com uma cópia do meu documento de identificação para obter um extrato de situação no FCC e no FICP.
- Peço uma consulta do FICOBA, Ficheiro Nacional de Contas Bancárias e Assimilados que regista as contas de qualquer natureza (bancárias, postais, de poupança…)
- O Banco de França dá-me uma lista dos incidentes e dos bancos que os declararam (num dia útil)
- Contacto os bancos e entidades que me inscreveram na ficha e peço acesso aos processos e documentos fornecidos aquando da criação do processo (para a Sofinco, demora um dia útil). Junto esses documentos ao meu processo e completo a minha queixa.
- Envio por correio ou através do site do Banco de França um processo de usurpação de identidade ao Banco de França com:
- uma carta assinada a citar os bancos onde não efetuei abertura de conta ou crédito e que me inscreveram na ficha
- uma cópia da minha queixa
- uma cópia do meu documento de identificação
- qualquer documento complementar deve ser enviado por correio, pois o processo criado no site do Banco de França não é modificável
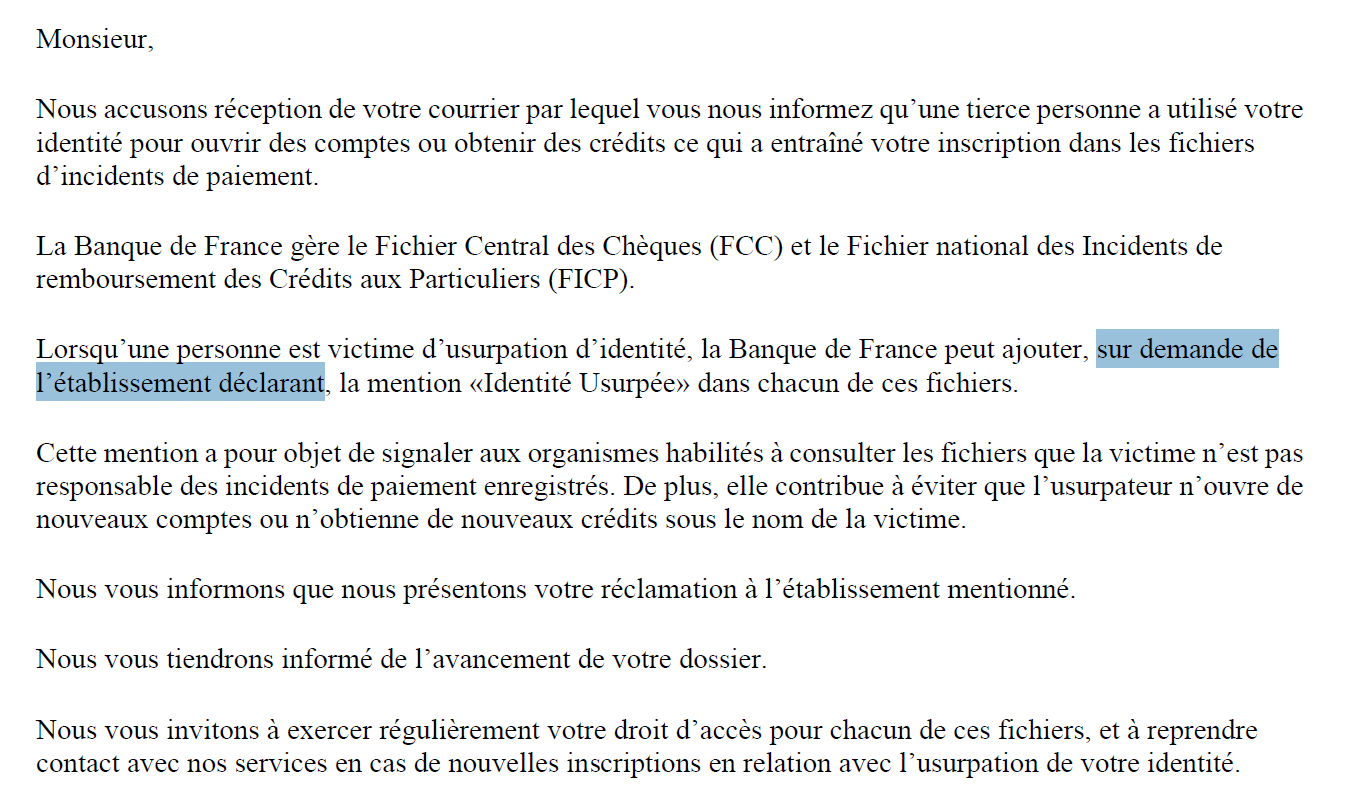
- Após o tratamento do processo pelo Banco de França com a entidade declarante (aquela que o inscreveu), se a usurpação for reconhecida, o Banco de França indica uma menção especial para os incidentes em causa. Será também emitida uma declaração. Se um banco consultar estes ficheiros, verá que não estou na origem destes incidentes.
Assim a ficha continuará lá, mas com um comentário a indicar que a inscrição não está relacionada consigo, mas com uma usurpação de identidade.
Isto evita que a sua identidade seja usurpada novamente. Por exemplo, se outro criminoso pedir um crédito em seu nome, este comentário será exibido. Os bancos e entidades de crédito darão mais atenção ao processo antes de o validar.
Que prazo considerar?
Para informação, no caso que conheço. O processo no Banco de França foi feito numa sexta-feira. Na segunda-feira, o Banco de França envia o processo de inscrição, indicando o nome da entidade de crédito que pediu a inscrição. O processo no Banco de França é completado. No mesmo dia, o Banco de França transfere o processo para a entidade de crédito.
Ao mesmo tempo (segunda-feira), contacta a entidade de crédito por telefone para assinalar a usurpação de identidade. Finalmente, na quarta-feira, a inscrição é levantada pela entidade de crédito.

